EPVBruce Greenwald (Columbia University)
EPV (브루스 그린월드 수익력 가치평가) 계산기
컬럼비아 경영대학원 브루스 그린월드 교수의 모델로, 불확실한 미래 성장률을 0%로 완전히 배제하고 현재 비즈니스가 지속 창출할 수 있는 정규화 순이익만을 자본비용으로 환원하여 초보수적 적정가치를 계산합니다.
계산기 파라미터 입력
손익계산서 > 영업이익 (비경상 손익 조정)
현금흐름표 > 감가상각비
무료 데이터(Finviz)로 입력값 찾기
Finviz 종목 페이지에서 아래 값을 찾아 계산기에 입력하세요.
| 계산기 입력값 | Finviz에서 위치 |
|---|---|
| 정규화 EBIT | Income Statement > Operating Income |
| 실효세율 | Income Taxes ÷ Net Income Before Taxes |
| 감가상각비 | Cash Flow > Depreciation |
| 유지보수 CapEx | Cash Flow > Capital Expenditures (절대값) |
| 비영업 현금·투자 | Cash & STI + Total Investments |
| 총부채 | ST Debt + LT Debt |
| 총 발행주식수 | Income Statement > Shares Outstanding |
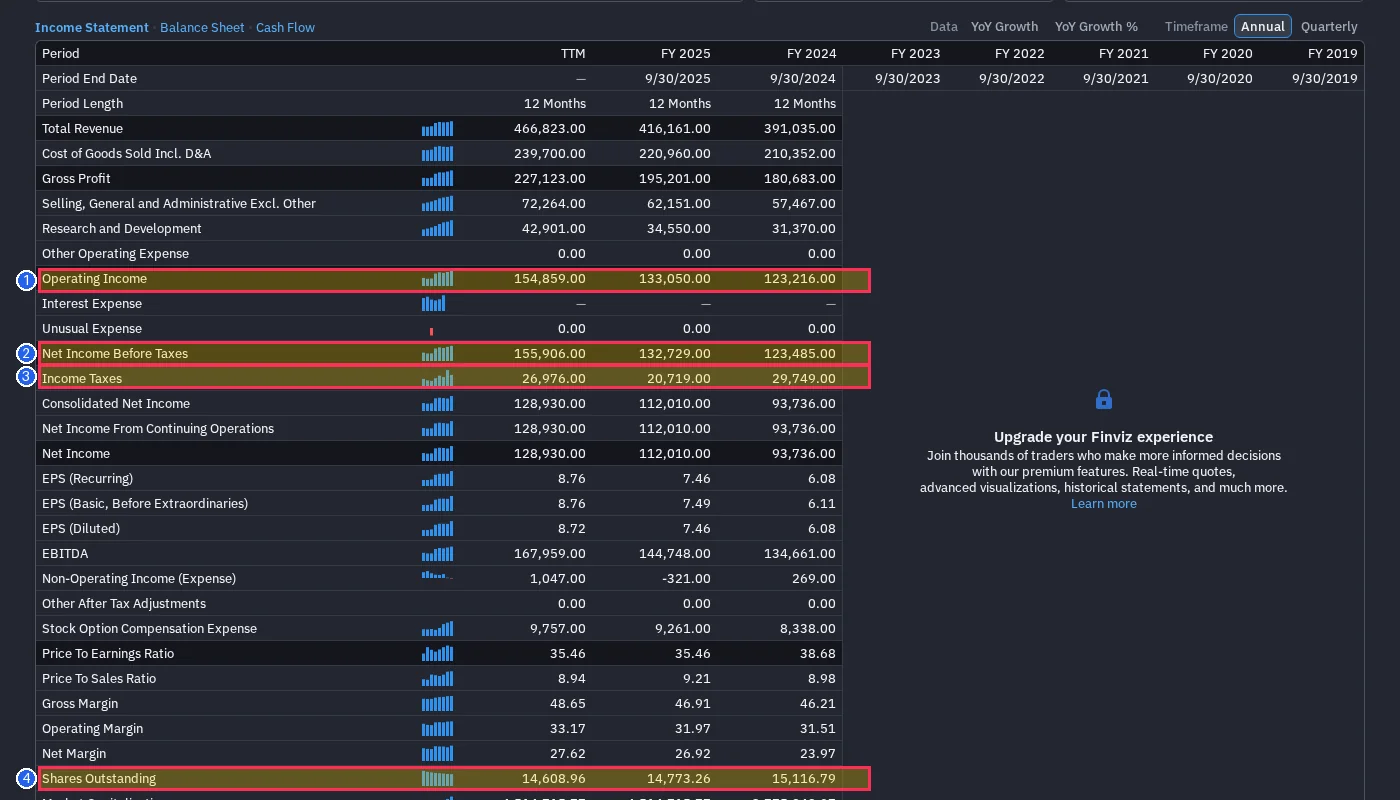
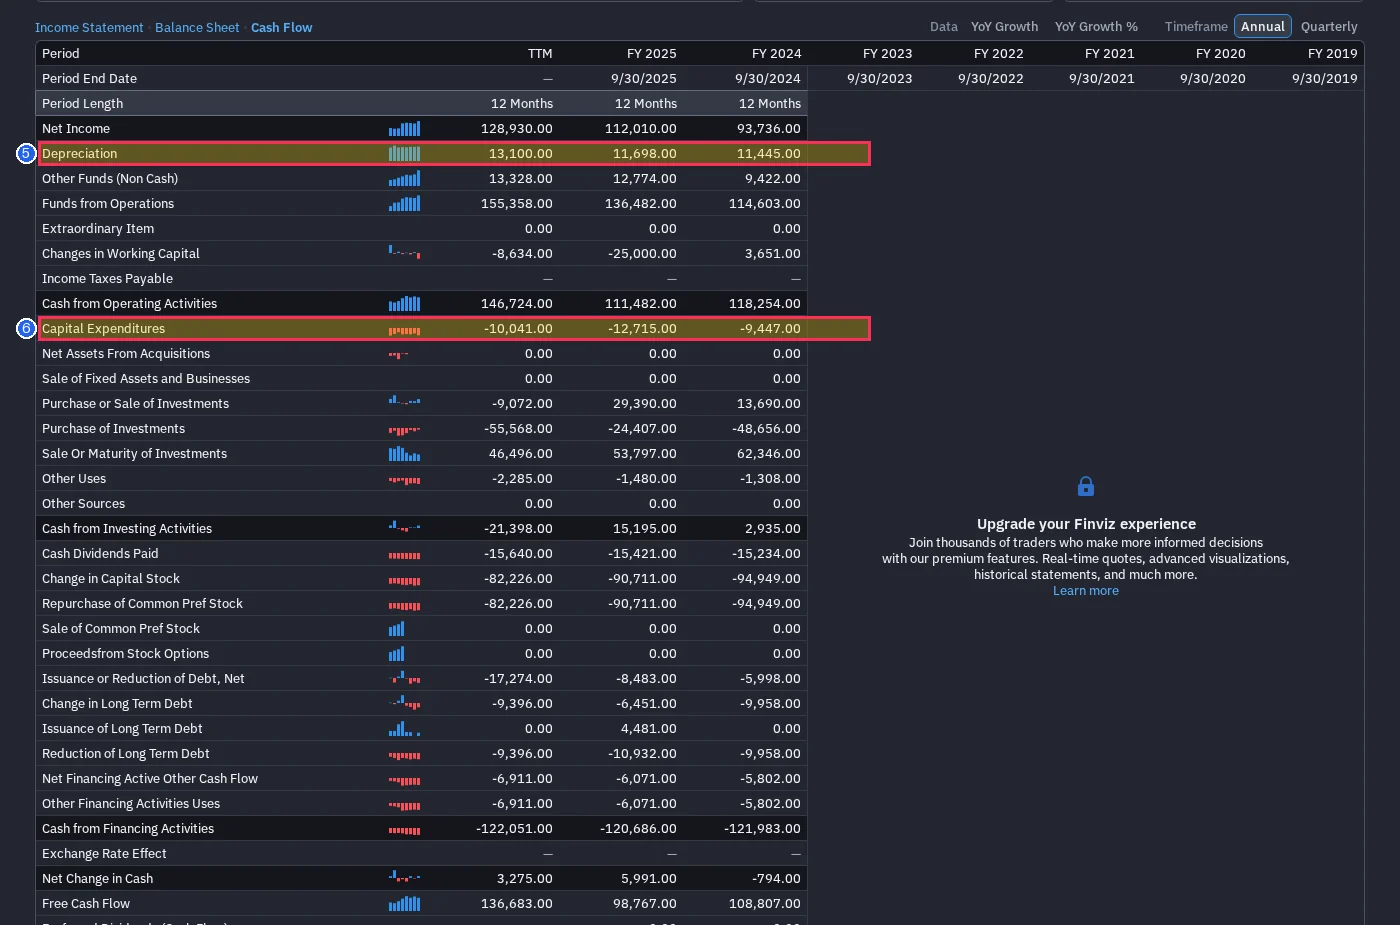
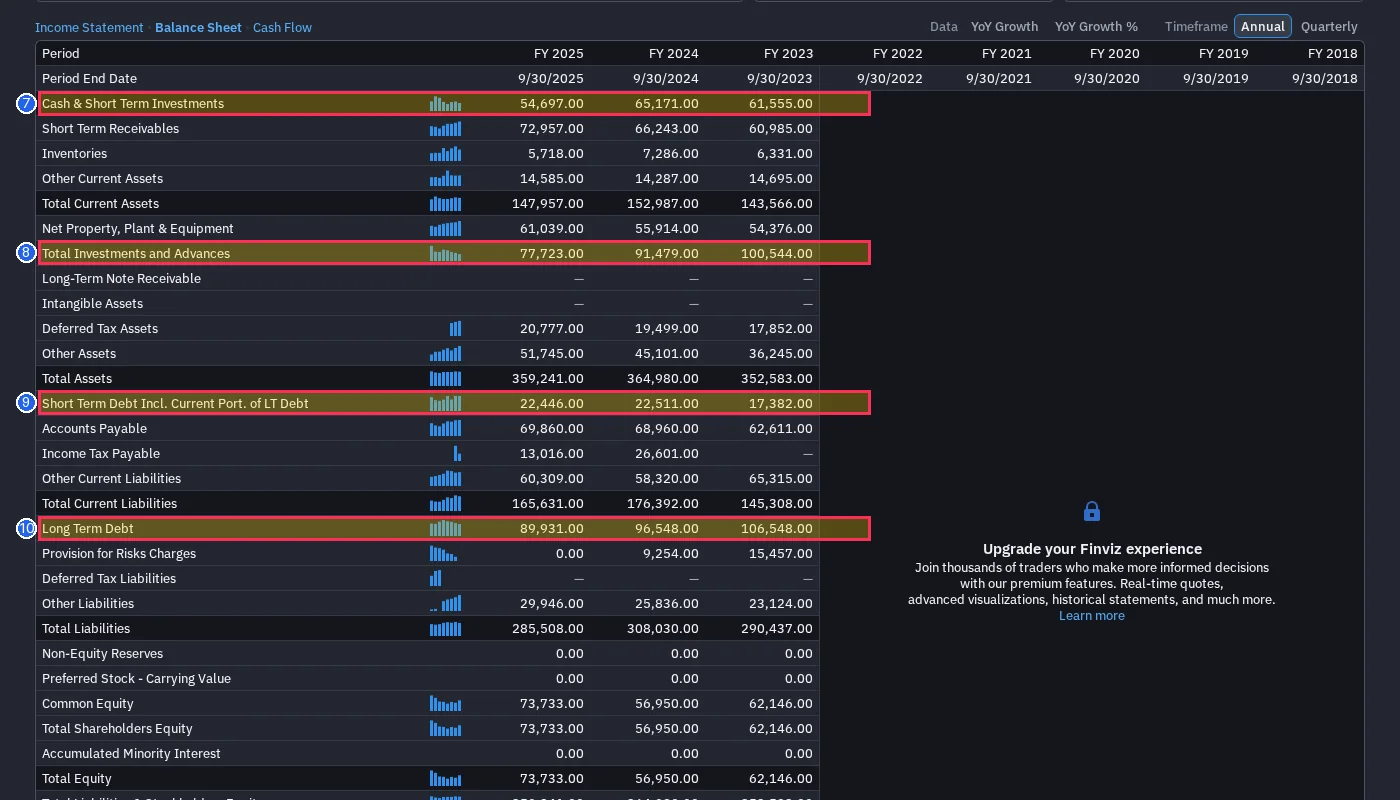
재무제표 수치는 표 위의 Income Statement / Balance Sheet / Cash Flow 탭에서 확인하며, Timeframe을 Annual로 설정하세요. 이미지를 클릭하면 크게 볼 수 있습니다.
가치평가 이론 및 공식 원리
EPV는 기업이 성장을 위한 추가 투자를 하지 않고 오직 현재 규모를 유지하기 위한 유지보수 CapEx만 집행할 때 영구히 발생하는 정규화 세후영업이익(NOPAT)을 자본비용(WACC)으로 나누어 기업가치를 구합니다.
핵심 산출 공식
영업 EPV = 조정 세후영업이익(NOPAT) / 자본비용(k) | 자기자본 EPV = 영업 EPV + 비영업현금 - 총부채
변수 정의 및 공시 확인 가이드
| 기호 | 변수명 | 설명 | 공시 확인처 (DART / SEC) |
|---|---|---|---|
| Normalized EBIT | 정규화 영업이익 | 경기 사이클과 일회성 손익을 제거한 정상 영업이익 | 손익계산서 > 영업이익 (최근 3~5년 평균 영업이익률 반영) |
| Tax Rate | 실효세율 | 정상적인 법인세율 (보통 20~25%) | 손익계산서 법인세비용 / 법인세차감전순이익 |
| Maintenance CapEx | 유지보수 자본지출 | 성장이 아닌 현재 영업 현상유지를 위해 지출해야 하는 설비투자액 | 현금흐름표 유형자산 취득액 중 유지보수 해당분 (통상 감가상각비 수준) |
| k | 자본비용 (할인율) | 기업의 가중평균자본비용(WACC) | 8.0~10.0% |
금융적 직관: 미래 성장은 불확실하며 종종 자본을 파괴합니다. 성장이 전혀 없다는 가장 엄격한 가정 하에서도 현재 주가가 싸다면 그것이 진정한 가치투자라는 철학입니다.
실전 검산 예제 (Worked Example)
성장 가정을 배제한 보수적 수익력 평가 사례입니다.
예제 재무제표 공시 입력값
정규화 EBIT
800억원
정규화 영업이익
실효세율 / WACC
25.0% / 9.5%
세율 및 자본비용
비영업현금 / 총차입금
300억원 / 500억원
재무상태표 현금 및 부채
총 발행주식수
1,000만주
주식수
단계별 계산 풀이
Step 1. 조정 영업이익 및 세후 지속가능이익 산출600억원 지속가능 순이익
EBIT(800억) + D&A(200억) - 유지CapEx(200억) = 800억 | 800억 × (1 - 0.25) = 600억원
Step 2. 영업 수익력가치(Enterprise EPV) 산출약 6,315.8억원
600억원 / 0.095 = 약 6,315.8억원
Step 3. 자기자본 EPV 및 주당 가치 산출주당 약 61,158원
(6,315.8억 + 300억 - 500억) = 6,115.8억원 | 6,115.8억 / 1,000만주 = 약 61,158원
검산 결론 및 해석
미래 성장을 0%로 가정했을 때의 주당 수익력가치는 약 61,158원입니다. 현재 주가가 50,000원이라면 적정가치 대비 약 18%의 안전마진이 존재합니다.
적용 적합 대상 및 한계점
이 모델이 적합한 기업
- •성숙기에 접어들어 추가적인 대규모 성장이 없더라도 안정적인 현금을 창출하는 가치주
- •경쟁 우위(경제적 해자)가 견고하여 현재의 영업이익을 방어할 수 있는 기업
이 모델 적용이 부적합한 기업
- •아직 흑자 전환하지 못한 초기 기업
- •기술 변화로 인해 기존 영업이익이 급격히 잠식되고 있는 사양 산업
자주 묻는 질문 (FAQ)
많은 기업이 무리한 성장을 추진하다 자본비용 이상의 이익을 내지 못해 가치를 파괴합니다. 그린월드 교수는 성장 가치를 덤으로 두고, 현재 수익력만으로 저평가된 기업을 찾는 것이 가장 안전하다고 보았습니다.
1차 학술 및 공시 출처 (E-E-A-T)
Bruce Greenwald et al. (Columbia Business School) (2001)
Value Investing: From Graham to Buffett and Beyond (Wiley Finance, 2001)
출처 원문 / 공시 시스템 바로가기법적 유의사항
- 유지보수 CapEx가 감가상각비보다 훨씬 큰 자본집약 산업은 정밀한 CapEx 분리가 필요합니다.