S-RIM (사경인 잔여이익모델) 계산기
S-RIM은 기업의 자기자본(순자산) 장부가치에 미래 ROE가 주주 요구수익률을 초과하는 잉여이익(Residual Income)의 현재가치를 가산하여 적정주가를 산출하는 대한민국 대표 가치평가 모델입니다.
무료 데이터(Finviz)로 입력값 찾기
Finviz 종목 페이지에서 아래 값을 찾아 계산기에 입력하세요.
| 계산기 입력값 | Finviz에서 위치 |
|---|---|
| 자기자본 총액 | Balance Sheet > Total Equity ($M) |
| 예상 ROE | 지표 표 > ROE (자사주 매입 기업은 보수적으로 조정) |
| 요구수익률 | 사용자 가정 (예: 9%) |
| 총 발행주식수 | Income Statement > Shares Outstanding |
| 현재 주가 | 지표 표 > Price |
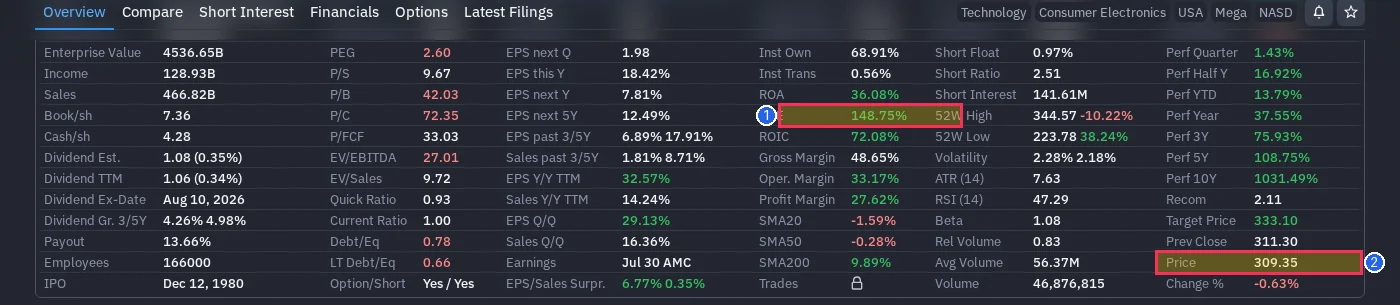
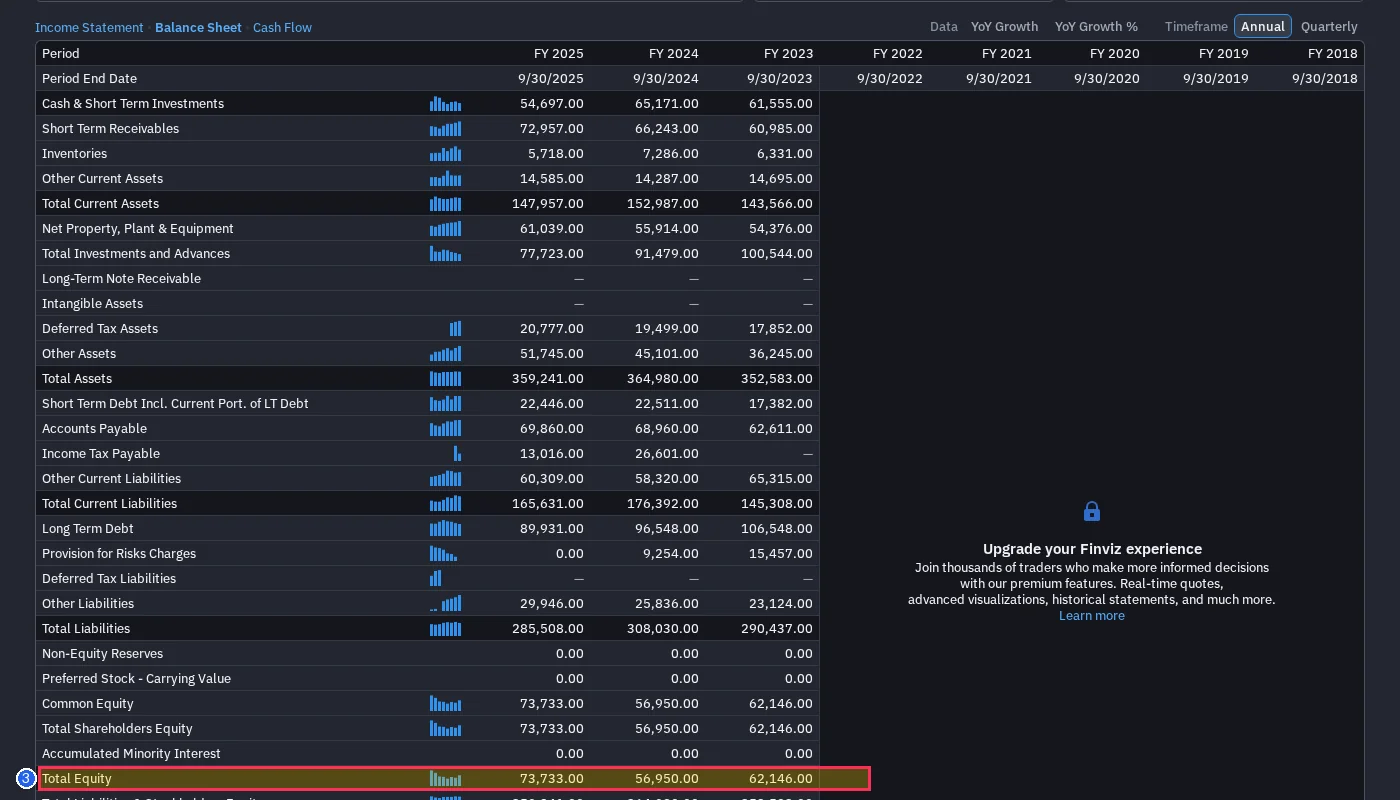
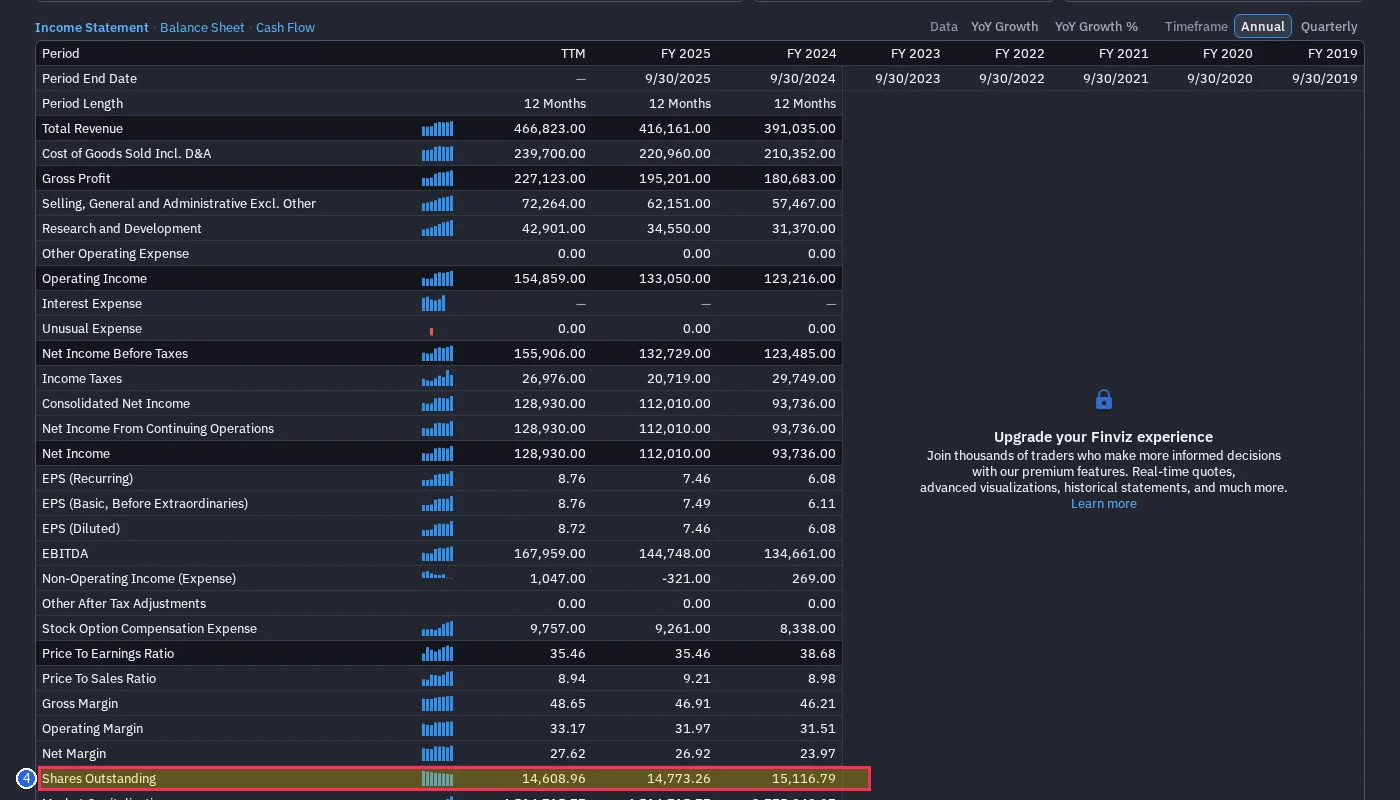
재무제표 수치는 표 위의 Income Statement / Balance Sheet / Cash Flow 탭에서 확인하며, Timeframe을 Annual로 설정하세요. 이미지를 클릭하면 크게 볼 수 있습니다.
가치평가 이론 및 공식 원리
S-RIM은 전통적인 잔여이익모델(RIM)을 한국 주식시장과 일반 개인 투자자의 DART 재무제표 공시 환경에 맞게 간결화한 모델입니다. 기업의 자본총계(B0)에 초과이익 환원가치를 더하여 내재가치를 측정합니다.
| 기호 | 변수명 | 설명 | 공시 확인처 (DART / SEC) |
|---|---|---|---|
| B_0 | 자기자본 (BPS) | 지배기업소유주 지분 순자산 장부가액 또는 1주당 순자산 | DART 전자공시 > 연결재무제표 > 재무상태표 > 자본총계(지배주주지분) |
| ROE | 예상 자기자본이익률 | 향후 지속 가능한 연간 자기자본 대비 당기순이익 비율 | 최근 3개년 가중평균 (예: 3년전 1/6, 2년전 2/6, 전년 3/6) 또는 증권사 컨센서스 |
| k_e | 주주 요구수익률 | 투자자가 감수하는 위험에 대한 최소 기대수익률 | 한국신용평가 기준 한국 BBB- 5년 만기 무보증 회사채 수익률 (약 8.0~8.5%) |
| ω (omega) | 초과이익 지속계수 | 초과이익이 영구 지속(1.0), 10% 감소(0.9), 20% 감소(0.8)하는 시나리오 계수 | 기업의 경제적 해자(경쟁우위)에 따라 3단계 시나리오 적용 |
실전 검산 예제 (Worked Example)
DART 사업보고서에서 지배주주 자기자본 5,000억원, 발행주식수 5,000만주(주당순자산 10,000원), 최근 3개년 가중평균 ROE 15.0%, BBB- 회사채 금리 8.0%를 확인한 사례입니다.
자본비용 8% 대비 7%의 초과수익률을 기록 중입니다.
1주당 매년 700원의 초과이익이 창출됩니다.
현재 주가가 12,000원이라면 최보수 시나리오(w=0.8) 가치와 동일하며, 초과이익 지속 기준 적정가치(18,750원) 대비 약 36%의 안전마진이 존재합니다.
적용 적합 대상 및 한계점
- •자기자본 장부가가 투명하고 지속적으로 양(+)의 ROE를 내는 제조업, 소비재, 서비스업
- •DART 공시 재무제표(재무상태표, 손익계산서)만으로 쉽고 빠르게 적정가치를 산출하려는 개인 투자자
- •성장률 추정이 어려운 성숙기 안정 가치주
- •지속적인 당기순손실(적자)을 기록 중이거나 자본잠식 상태인 기업
- •대규모 유상증자, 전환사채(CB), 감자 등으로 자본 변동이 극심한 부실 기업
- •자산 장부가보다 브랜드·특허 등 무형자산 비중이 절대적인 초기 바이오/IT 플랫폼
초기 성장 플랫폼이나 무형자산 중심 기업은 미래 현금흐름을 직접 추정하는 DCF 모델이 더 적합합니다.
자주 묻는 질문 (FAQ)
재무제표 모르면 주식투자 절대로 하지마라 (Ohlson 1995 Residual Income Valuation 기초)
출처 원문 / 공시 시스템 바로가기- 일회성 자산매각익 등으로 특정 연도 순이익이 일시 왜곡된 경우 정상화 ROE를 입력해야 합니다.
- 본 계산 결과는 투자 권유가 아니며 입력한 회계 가정에 따른 교육용 추정치입니다.